 UK
 DE
 JP
 KR
 RU
 ES
 FR
 PT
 SA
 TR
 VN

3月财新中国制造业PMI降至50.6 为2020年5月以来最低
4月1日公布的2021年3月财新中国制造业PMI(采购经理指数)录得50.6,低于2月0.3个百分点,虽然连续第十一个月位于扩张区间,但降至2020年5月以来最低值,显示新冠疫情后制造业扩张速度进一步边际放缓。
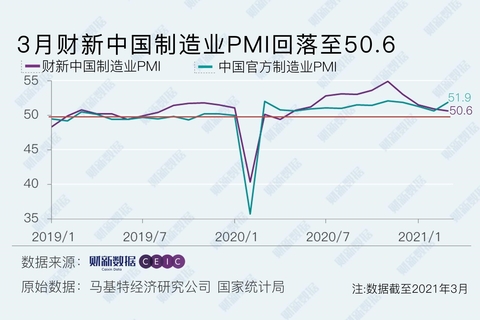
这一走势与统计局制造业PMI相悖。国家统计局公布的2021年3月制造业PMI录得51.9,较上月上升1.3个百分点,结束连续三个月的回落态势。
制造业供给、需求继续保持扩张,但扩张速度已连续四个月放缓。中国制造商在3月继续增产,但整体增速轻微放缓至小幅水平,为11个月来最低。企业普遍反映市场在疫后进一步复苏,客户订单增加,支撑了最近产出增长。外需成为3月亮点,新出口订单指数在2021年首次位于扩张区间。受访企业表示,海外疫情有所缓和,海外需求明显增加。
受供求增速放缓影响,就业市场继续承压。3月就业指数连续第四个月位于收缩区间,收缩程度略有缓和。企业反映,当有员工离职时,主动补充用工的动力不强。
价格指数继续高歌猛进,通胀压力进一步加大。工业金属、原油等原材料价格持续上涨,令制造业企业成本大幅飙升。3月购进价格指数录得2017年12月以来最高值。受成本上升推动,企业出厂价格亦大幅上涨,制造业企业出厂价格指数在扩张区间升至2016年12月以来最高值。受访企业表示,价格上涨抑制了需求的进一步恢复。
展望未来一年,制造业企业普遍相信产出将会继续增长,乐观度较2月略有放缓,但仍为过去七年以来的较高水平。业界的增长预期普遍与疫情将要结束、全球需求将会复苏等预期因素有关。
财新智库高级经济学家王喆表示,2021年3月制造业总体维持恢复态势,供求两端复苏动能同步减弱,海外需求出现明显改善,就业压力依然存在。制造业企业家对未来经济恢复和疫情控制仍充满信心,生产经营预期指数仍大幅高于长期均值。通胀仍是未来关注的重点,价格指数已连续数月上升,通胀压力不断凸显,制约了未来政策的腾挪空间,不利于后疫情时期经济的持续恢复。
【价值周期股选股工具】
具体方法:
1、如何买?
利用1个关键指标(n天+x%),锁定商品周期股列表,再利用1个辅助指标(股价90天内5档位置),进行二次筛选,确定今日可关注股票。
2、如何卖?
(1)、设置持仓周期n天即买入n天后,不管盈亏卖出。
(2)、累计涨幅达到x%,卖出。
(3)、遇第1个涨停后,次日10点左右,如果没有第2个涨停,则卖出,如果涨停,继续按此规则进入下一个交易日....
上述参数由用户自己设定。欢迎使用生意社股票通。
(文章来源:财新网,作者:程思炜)
- 创业板指10月14日跌3.10% (10-14 15:03)
- 深成指10月14日跌1.97% (10-14 15:02)
- 上证综指10月14日跌0.88% (10-14 15:01)
- 农业农村部:10月14日“农产品批发价格200指数” (10-14 14:40)
- 人民银行开展560亿元7天期逆回购操作 (10-14 10:22)
- 10月14日人民币兑美元中间价上调49个基点 (10-14 10:22)
- 2026年9月份CPI、PPI同比涨幅均扩大 (10-14 09:39)
- 2026年9月PPI同比上涨5.0% 环比上涨1.2% (10-14 09:39)
 【免责声明】上海生意社信息服务有限公司对生意社上刊登之所有信息,力争可靠、准确及全面,但不对其精确性及完整性做出保证,仅供读者参考。您于此接受并承认信赖任何信息所生之风险应自行承担,生意社不承担任何责任。
数据是机会,数据是财富

商品动态
商品分析
- 生意社:成本与需求博弈 节后异丁醛价格高位回落
- 10-14
- 生意社:成本上涨 节后苯酐价格上涨
- 10-14
- 生意社:十月上旬 山东正丙醇市场震荡回落运行
- 10-14
- 生意社:成本推涨但需求不足 丙二醇冲高回落
- 10-14
- 生意社2026年10月14日玻璃趋势分析:震荡
- 10-14
- 生意社:成本推动甲醛先强后弱
- 10-14
- 生意社:外盘补涨+地缘溢价 石脑油高位抗跌
- 10-14
行业分析
- 生意社:9 月橡胶产业链多数上行 仅丙烯腈走弱
- 09-29
- 生意社:8 月橡胶板块全线上涨
- 08-28
- 生意社2026年8月11日铜行情观点:震荡
- 08-12
- 生意社:供需博弈持续 丙烯酸市场延续弱势
- 07-02
- 纸企联手推涨 废纸价格同步上行
- 05-09
- 钢铁行业内部结构优化 造船业订单激增支撑长期需求
- 05-09
 浙公网安备 33010002000024号