 UK
 DE
 JP
 KR
 RU
 ES
 FR
 PT
 SA
 TR
 VN

3月财新中国制造业PMI回升至50.1
随着复工复产陆续推进,4月1日公布的3月财新中国制造业采购经理人指数(PMI)录得50.1,较2月的历史低点回升9.8个百分点,显示制造业行业景气度基本回稳,但改善幅度仍较为有限。
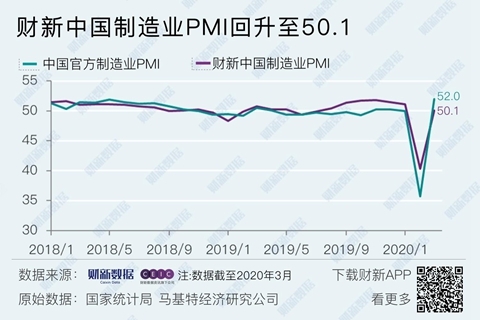
这一走势与国家统计局制造业PMI一致。国家统计局公布的3月制造业PMI录得52,较上月回升16.3个百分点。
因工厂大面积停工和交通出行受限,制造业产量在2月创下历史最大降幅,随着部分限制措施放松,3月产出恢复增长。不过,新订单指数虽较上月显著回升,但仍处于收缩区间。许多受访企业反映,新冠疫情持续导致订单被推迟或取消。此外,因全球各地都在竭力遏制疫情,3月新出口订单量也明显减少,但降幅较上月明显放缓。
就业指数也在收缩区间内明显回升,已回到疫情前的中枢水平。企业反映,员工自动离职和企业压缩成本,共同导致用工收缩。由于最近数月企业减产,产能压力继续存在,积压工作指数仅较上月小幅回落,仍处于历史高位。
3月制造业供应链仍然紧张,企业反映供应商产能收缩、原料短缺,导致供应商平均供货速度进一步放慢。
3月制造业采购库存指数在收缩区间内出现修复,但仍处于近年来低位。厂商反映由于原材料短缺,仍需要动用原有库存,原材料库存明显下降。受防疫限行导致物资运输困难等影响,产成品库存指数则重返扩张区间。
原材料购进价格重返收缩区间,但降幅轻微。许多企业表示,成本下降与全球需求减弱有关。制造商也普遍继续下调产品售价,以提振销售。
主要受疫情好转后需求将会回升的预期提振,中国制造业界普遍对未来12个月生产抱有信心,乐观度在2月创下的五年高点微降。
财新智库莫尼塔研究董事长、首席经济学家钟正生表示,3月制造业承受双重压力。一方面,复工复产尚不充分;另一方面,外需恶化、国内消费需求尚未大面积启动,因而造成生产扩张仍比较有限,没有看到明显的生产回补。但是,企业家信心仍然较足,就业吸纳基本恢复到疫情之前的水平,给经济在疫情之后的快速修复奠定了良好基础。
【价值周期股选股工具】
具体方法:
1、如何买?
利用1个关键指标(n天+x%),锁定商品周期股列表,再利用1个辅助指标(股价90天内5档位置),进行二次筛选,确定今日可关注股票。
2、如何卖?
(1)、设置持仓周期n天即买入n天后,不管盈亏卖出。
(2)、累计涨幅达到x%,卖出。
(3)、遇第1个涨停后,次日10点左右,如果没有第2个涨停,则卖出,如果涨停,继续按此规则进入下一个交易日....
上述参数由用户自己设定。欢迎使用生意社股票通。
(文章来源:财新网,作者:张娱)
- 创业板指9月21日涨0.80% (09-21 15:03)
- 深成指9月21日涨0.65% (09-21 15:02)
- 上证综指9月21日涨0.97% (09-21 15:01)
- 农业农村部:9月21日“农产品批发价格200指数” (09-21 14:41)
- 人民银行开展1650亿元7天期逆回购操作 (09-21 10:01)
- 9月21日人民币兑美元中间价上调34个基点 (09-21 10:00)
- 农业农村部:9月20日“农产品批发价格200指数” (09-20 14:33)
- 9月LPR报价出炉:1年期和5年期以上LPR均保持不变 (09-20 10:00)
 【免责声明】上海生意社信息服务有限公司对生意社上刊登之所有信息,力争可靠、准确及全面,但不对其精确性及完整性做出保证,仅供读者参考。您于此接受并承认信赖任何信息所生之风险应自行承担,生意社不承担任何责任。
数据是机会,数据是财富

商品动态
商品分析
行业分析
- 生意社:8 月橡胶板块全线上涨
- 08-28
- 生意社2026年8月11日铜行情观点:震荡
- 08-12
- 生意社:供需博弈持续 丙烯酸市场延续弱势
- 07-02
- 纸企联手推涨 废纸价格同步上行
- 05-09
- 钢铁行业内部结构优化 造船业订单激增支撑长期需求
- 05-09
- 能源化工市场震荡分化 原油反弹难掩内盘疲软
- 05-09
 浙公网安备 33010002000024号